Vannskade i næringsbygg – advokat ved forsikringsoppgjør
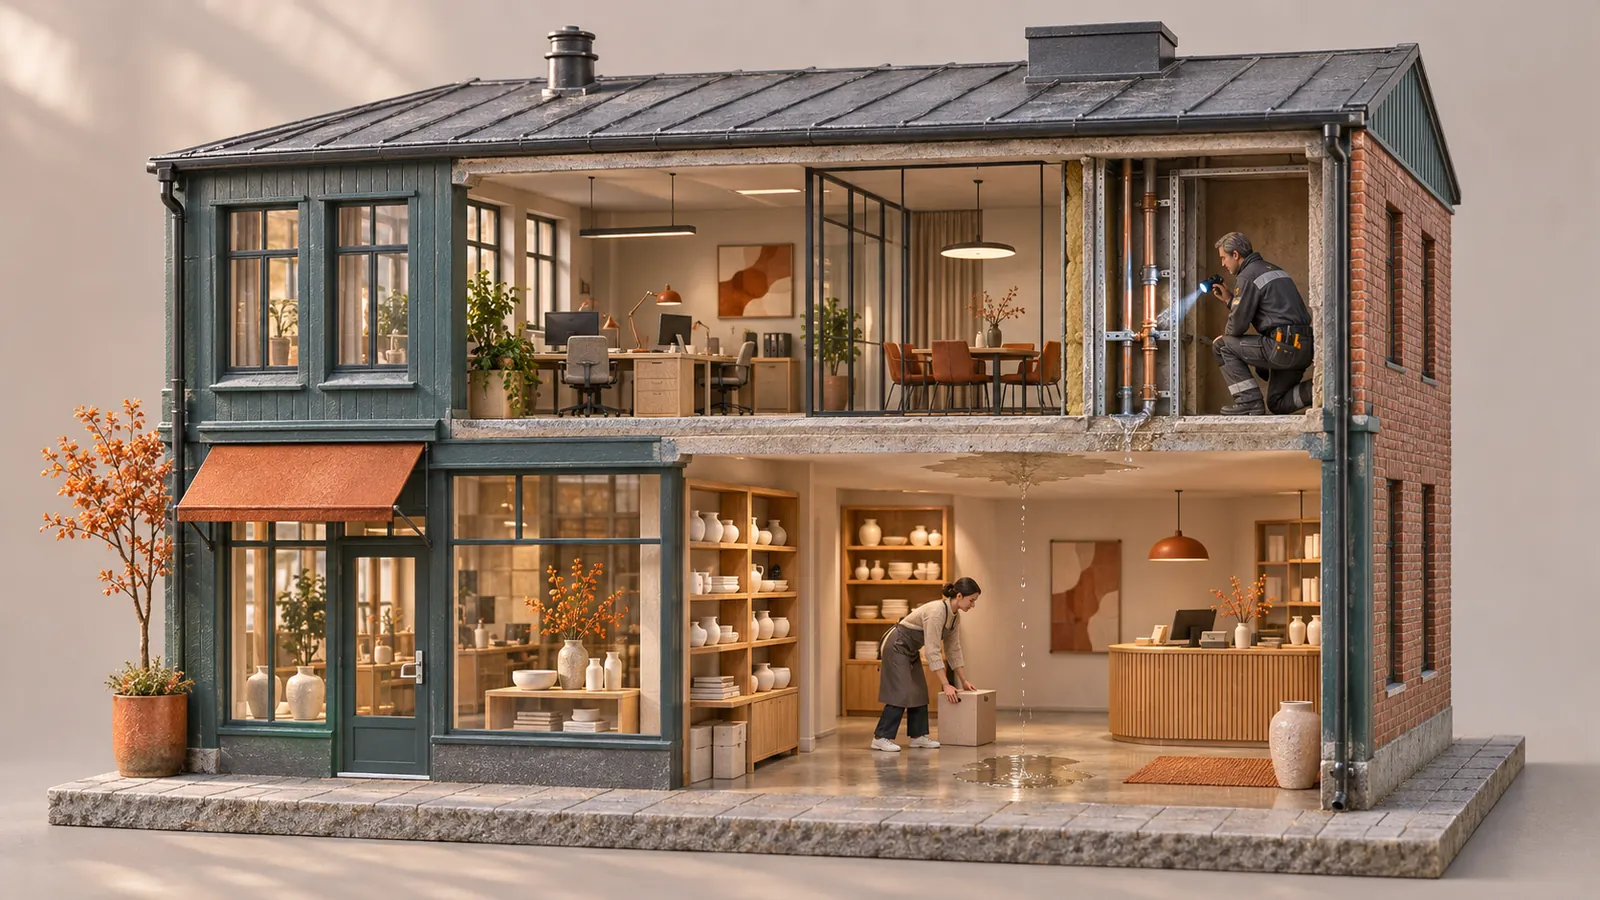
Et rørbrudd, en lekkasje fra taket eller vann som trenger inn i et næringslokale, kan stoppe produksjon, ødelegge varer og maskiner og påføre gårdeier og leietaker betydelige tap. Oppgjøret handler derfor om mer enn reparasjon av bygningen. Det må også avklares hvilke økonomiske konsekvenser som omfattes av virksomhetens forsikringer. Advokatfirmaet Robertsen bistår bedrifter, gårdeiere og eiendomsselskaper når det oppstår uenighet om dekning, utbedring, driftstap, leietap eller ansvar.
Flom, frost og brann: egne dekninger og egne sider
Et sprukket frostrør, vann fra et vassdrag som går over sine bredder og en taklekkasje kan gi lignende skader, men ulike dekninger og vilkår. Naturskadeordningen omfatter ikke enhver oversvømmelse. Ved brannskade og etterfølgende driftsavbrudd har bedrifter også egne forsikringsspørsmål. Denne siden handler om vannskadeoppgjør for næringsvirksomhet. Les mer om frostskade, flomskade og brannskade i næringsbygg.
Sikre dokumentasjon fra første dag
Dokumenter skadeårsaken, hva som er skadet, tidspunktet for driftsstans og hvilke tiltak som er gjort for å begrense tapet. Bevar bilder, tekniske rapporter, leieavtaler, poliser, fakturaer, tilbud og regnskapstall. Ta vare på opplysninger om alternative lokaler eller produksjonsmåter og kostnader for å holde virksomheten i gang. Når oppgjøret er stort eller sammensatt, kan tidlig juridisk og teknisk vurdering være avgjørende for å få frem riktig krav.
Vannskade i næringsbygg: spørsmål og svar
Vannskade i næringsbygg: spørsmål og svar
Det beror på forsikringsvilkårene og skadeårsaken. Plutselige vannskader kan være dekket, men det kan gjelde unntak, sikkerhetsforskrifter og begrensninger som må undersøkes.
Nei. Det kreves normalt en relevant driftstapdekning, og vilkårene for denne må være oppfylt. Dekning for bygningsskade gir ikke automatisk erstatning for all tapt omsetning.
Med regnskapstall, omsetningshistorikk, bestillinger, bortfalte leveranser, opplysninger om avbruddsperioden, sparte kostnader og eventuelle ekstrautgifter. Beregningen må følge forsikringsavtalens regler.
Det kan være aktuelt dersom forsikringen omfatter leietap og vilkårene er oppfylt. Det må også vurderes om leietakeren har rett til leieavslag.
Det avhenger av installasjonen, vedlikeholdsansvaret, næringsleieavtalen, skadeårsaken og forsikringene. Utleier, leietaker og forsikringsselskap kan ha ulike roller.
Ikke nødvendigvis. Varer, driftsløsøre og maskiner kan være omfattet av egne forsikringsdekninger og forsikringssummer.
Det avhenger av avtalen. Både hjemmelen, verdsettelsen og de tekniske forutsetningene må kontrolleres. Vår gartnerisak viser betydningen av dette.
Poliser, vilkår, leiekontrakt, bilder, rapporter, takster, reparasjonstilbud, varelageroversikter og regnskapstall. Dokumenter også driftsstans og skadebegrensende tiltak.
Be om skriftlig og spesifisert begrunnelse. Undersøk om det er feil i skadeårsaksanalysen, utbedringsbehovet, forsikringssummen eller beregningen av følgetap. Vi kan bistå med å fremme og forhandle kravet.

Artikler om vannskade i næringslivet
Alle artikler
Vann- og bygningsskade i næringseiendom – hvem har ansvaret?

Driftstapforsikring: slik beregnes avbruddstapet – og der selskapene kutter

Karenstid, erstatningsperiode og underforsikring – begrepene i driftstapoppgjøret

Når husdrømmen lekker: Hvem har ansvaret for vannskade fra flatt tak?
Kontakt oss
Du kan også kontakte oss direkte på oslo@robertsen.no eller ringe +47 22 12 24 80.